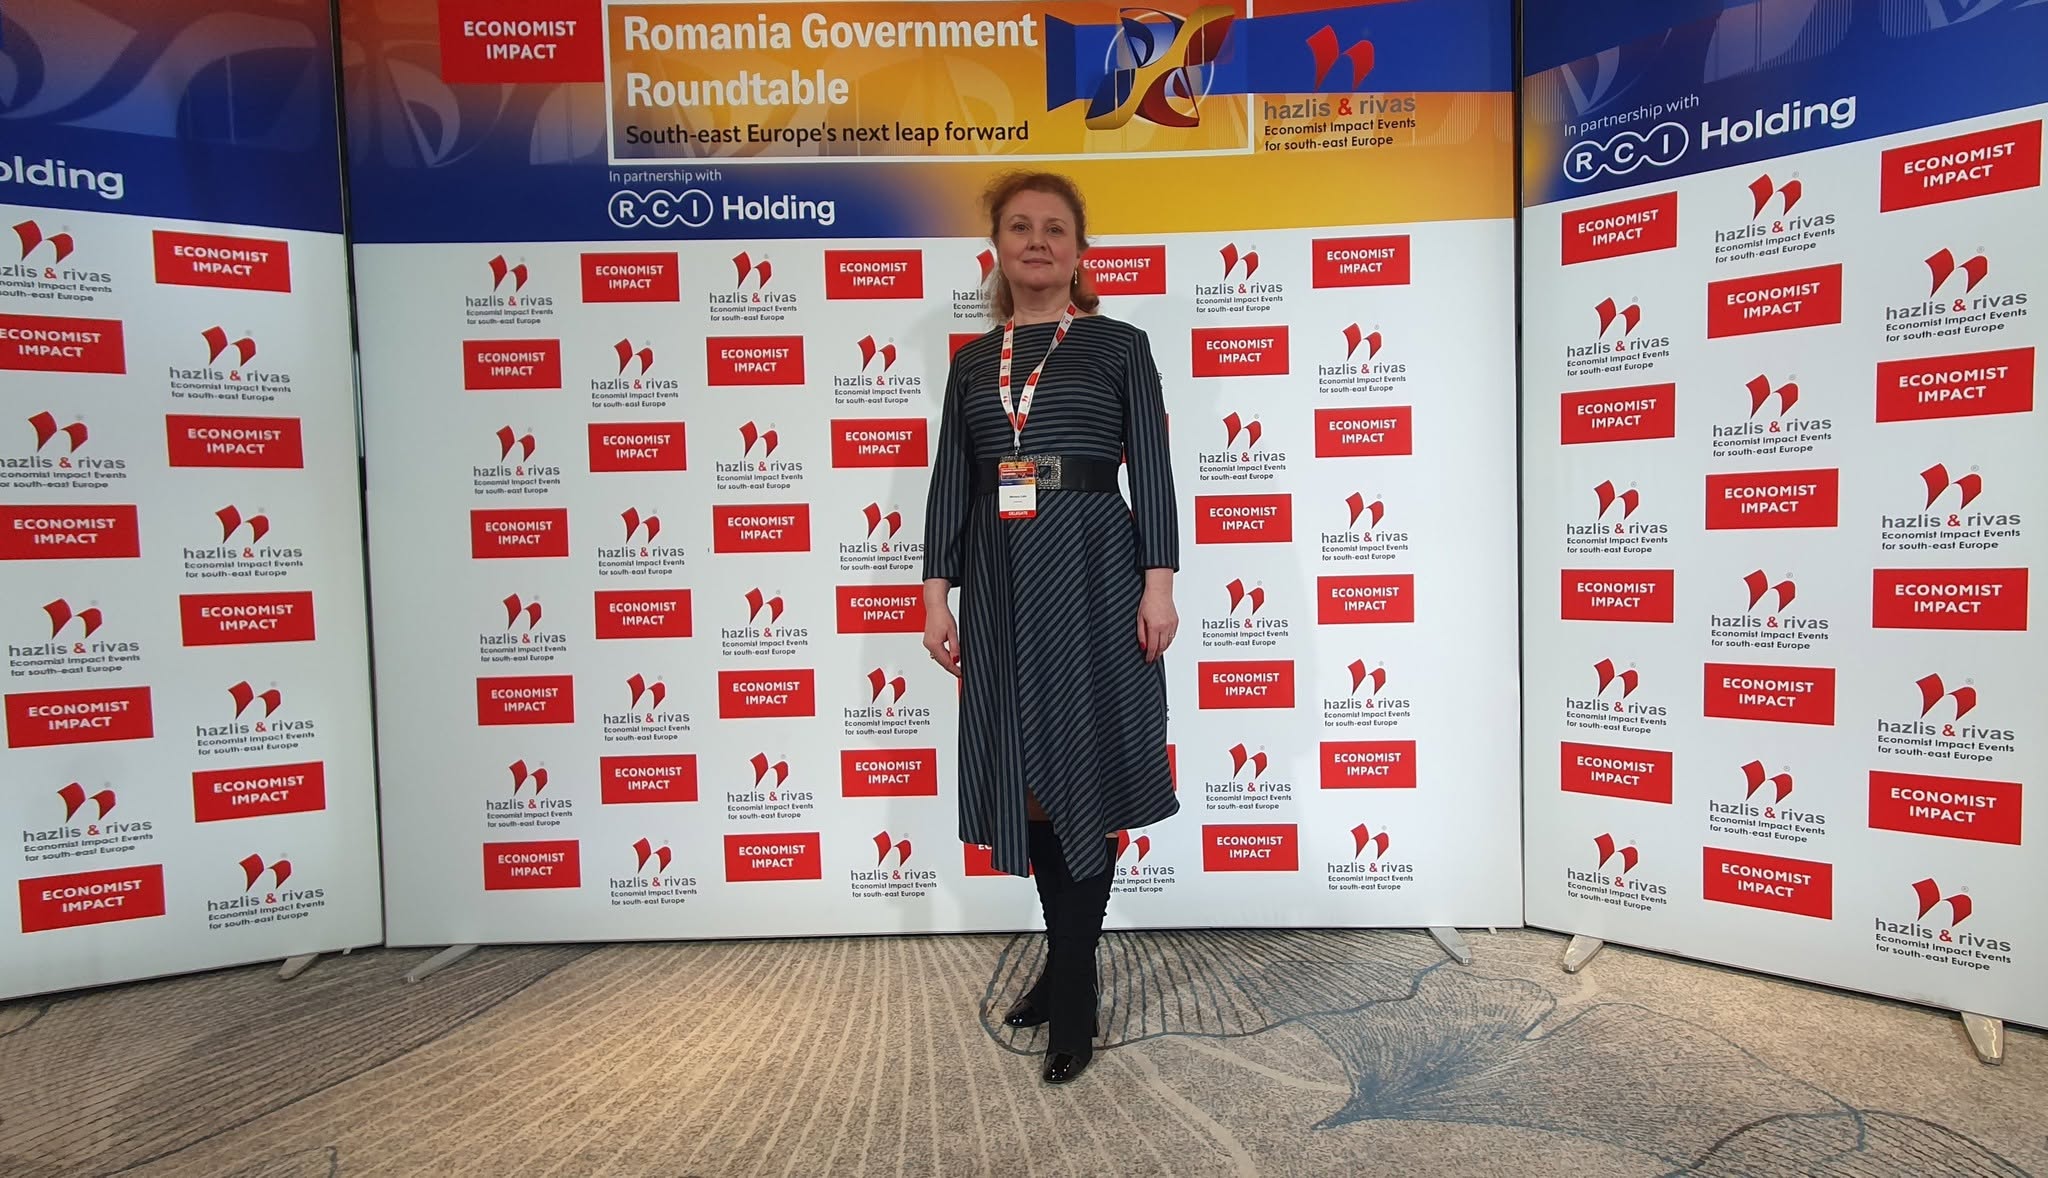
Interviu cu Monica Calu, Președinte,
Asociația Consumers United:
Educația financiară necesită un efort național coordonat
printr-un parteneriat public-privat real
Evenimente 2026 - Club Antreprenor:
Asociația Consumers United / Consumatorii Uniți a fost înființată în anul 2019, având ca principal scop apărarea și promovarea drepturilor consumatorilor. Ce acțiuni de educație financiară privind serviciile financiar-bancare, de asigurări, de pensii private și fonduri de investiții ați derulat?
Încă de la înființare, am înțeles că educarea consumatorilor cu privire la drepturile lor reprezintă cea mai sigură formă de protecție. Acțiunile noastre s-au concentrat pe două direcții principale: alfabetizarea financiară de bază și sprijinul în situații de criză. Am derulat campanii de informare online și publicarea de articole, veritabile ghiduri practice privind riscurile creditării în valute exotice sau cu dobânzi variabile, descifrând clauzele abuzive pe înțelesul tuturor. În zona asigurărilor și a pensiilor private, am participat la campanii de informare și, de asemenea, am participat la dezbaterile generate de adoptarea Legii plății pensiilor private. De asemenea, am oferit consultanță directă și asistență juridică gratuită pentru sute de cetățeni aflați în dezechilibru contractual în raport cu instituțiile financiare, ajutându-i să își cunoască drepturile înainte de a semna angajamente pe termen lung sau încercând să rezolvăm litigii aflate în stagii incipiente prin căi extrajudiciare, adică prin soluționarea alternativă a litigiilor.
Cum colaborați cu instituțiile care reglementează aceste sectoare – Autoritatea de Supraveghere Financiară (ASF) și Autoritatea Națională pentru Protecția Consumatorilor (ANPC)?
Colaborarea noastră cu instituțiile statului este una de parteneriat critic, dar constructiv. Cu ANPC avem un dialog instituțional constant, asociația noastră semnalând adesea practicile comerciale incorecte din piață și solicitând intervenții ferme acolo unde legea este încălcată în detrimentul consumatorilor. Mai mult, asociația noastră este membră în Consiliului consultativ pentru protecția consumatorilor la nivel central din cadrul ANPC. Colaborarea noastră este una strânsă și prolifică. De exemplu, de curând, ANPC a lansat în colaborare strânsă cu instituții cheie ale statului și asociații profesionale, „Ghidul de bune practici privind piața produselor și serviciilor comercializate online – Ediția 2026. Asociația Consumers United /Consumatorii Uniți este singura organizație neguvernamentală de protecție a consumatorilor care are calitatea de co-autoare a acestui ghid.
În ceea ce privește ASF, participăm la consultările publice pe proiecte de acte normative și milităm pentru o supraveghere mai riguroasă a pieței asigurărilor și a fondurilor de investiții. Considerăm că rolul unui ONG nu este doar de a reclama abuzurile, ci și de a pune presiune pe autorități pentru ca acestea să își exercite rolul de arbitru imparțial și eficient, prevenind crizele sistemice din piețe sensibile precum cea RCA.
Nivelul de educație joacă un rol crucial în formarea comportamentului consumatorilor, influențând modul în care aceștia iau decizii, percep valoarea produselor și serviciilor, și se raportează la diversele opțiuni de pe piață. Cine ar trebui să se ocupe constant de creșterea nivelului de educație financiară în țara noastră?
Educația financiară nu poate cădea în sarcina unei singure entități; ea necesită un efort național coordonat printr-un parteneriat public-privat real. În primul rând, Ministerul Educației trebuie să integreze aceste noțiuni în curricula școlară obligatorie încă de la vârste timpurii, nu doar opțional. În al doilea rând, instituțiile de reglementare (BNR, ASF) au obligația legală și morală de a finanța campanii masive de conștientizare publică. Nu în ultimul rând, operatorii comerciali – băncile, asigurătorii, fondurile – trebuie să investească în transparență, nu doar în marketing. Rolul asociațiilor de consumatori este de a asigura neutralitatea acestui proces, garantând că informația livrată cetățenilor este obiectivă și nu ascunde un interes de vânzare.
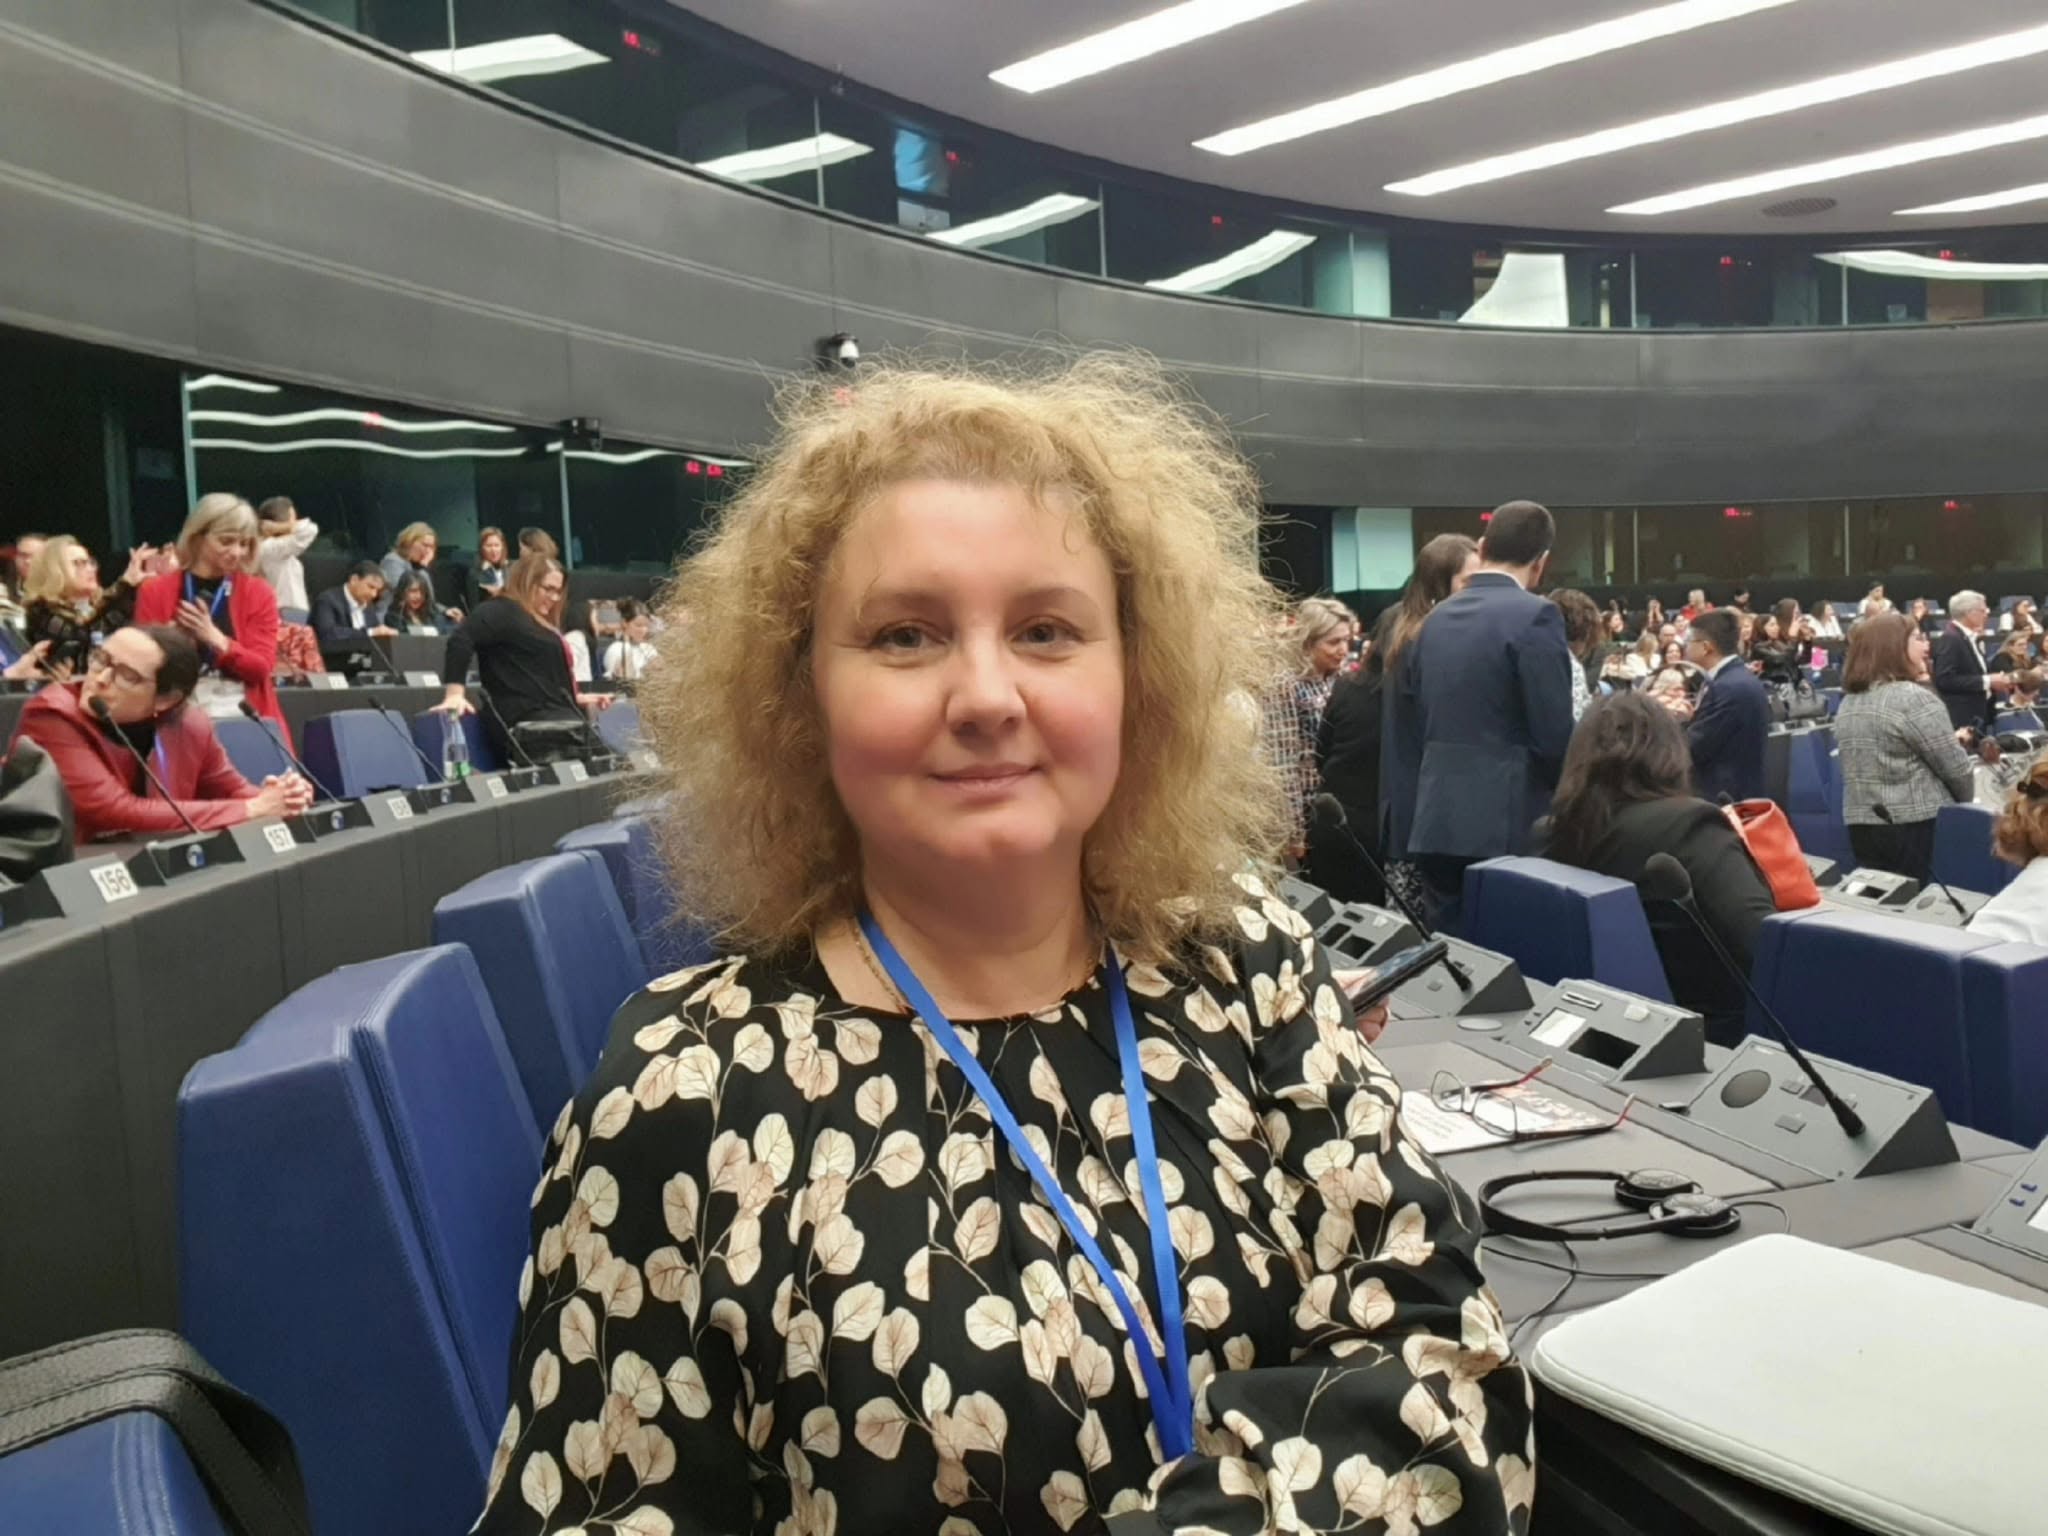
Faceți parte din rețeaua Safe Food Advocacy Europe (SAFE) cu sediul în Bruxelles. Cum se văd drepturile consumatorilor din capitala Comisiei Europene?
Apartenența la SAFE ne oferă o perspectivă pan-europeană și ne permite să aducem vocea consumatorilor români direct la masa unde se stabilesc directivele europene din domeniul alimentar, dar nu numai. La Bruxelles, drepturile consumatorilor sunt privite ca un pilon central al Pieței Unice. Standardele de siguranță alimentară, sustenabilitate și protecție față de practicile incorecte, față de nevoia de etichetare corectă sunt extrem de ridicate, însă marea provocare rămâne aplicarea lor uniformă. Din păcate, uneori încă asistăm la fenomenul standardelor duble (dublul standard de calitate al produselor în Europa de Est versus cea de Vest). Prin prezența noastră în rețelele europene, milităm activ pentru eliminarea acestor discrepanțe, astfel încât un consumator din România să se bucure de exact aceeași siguranță și protecție ca unul din Germania sau Franța.
Ce considerați că ar trebui făcut în piața de asigurări pentru a crește protecția financiară a companiilor, persoanelor fizice și a instituțiilor publice?
Piața asigurărilor din România suferă din cauza lipsei de încredere și a unei concentrări excesive pe zona asigurărilor auto obligatorii. Pentru a crește protecția generală, avem nevoie de o diversificare reală și de o simplificare a produselor. Este crucială digitalizarea proceselor de despăgubire și transparentizarea indicatorilor de solvabilitate ai asigurătorilor, astfel încât oamenii să știe clar că, în caz de daună, vor fi plătiți la timp. Pentru consumatorul zilelor noastre sunt necesare scheme de asigurare mai bine adaptate riscurilor moderne, cum ar fi atacurile cibernetice sau schimbările climatice din ce în ce mai prezente. Statul ar trebui, de asemenea, să stimuleze prin facilități fiscale atractive asigurările de viață, de sănătate, de pensii, oferind în paralel mecanisme stricte de garantare pentru toate tipurile de produse de asigurare, dar în special cele de pensii cu componente investiții, de pentru a evita falimentele răsunătoare din trecut.
Piața de Capital de la București a evoluat semnificativ în ultimii ani. La fel și fondurile de pensii. Cum vedeți evoluția acestor segmente în următoarea perioadă?
Evoluția Bursei de Valori București și a fondurilor de pensii (Pilonul II și III) reprezintă semne clare de maturizare economică. Anticipăm o creștere a interesului investitorilor de retail (persoane fizice), impulsionată de listările de succes recente și de dorința oamenilor de a-și proteja economiile de inflație. Cu toate acestea, cu cât piața devine mai atractivă, cu atât crește și responsabilitatea noastră de a preveni abuzurile de piață și de a proteja micii investitori de scheme speculative. Pentru fondurile de pensii, stabilitatea legislativă este vitală. Orice modificare bruscă a regulilor jocului afectează randamentele pe termen lung ale viitorilor pensionari, dar și încrederea beneficiarilor în această industrie. Digitalizarea completă și posibilitatea ca fiecare cetățean să își urmărească activ și transparent activul acumulat vor fi motoarele de creștere în perioada următoare, dar, la fel de important este și accesul facil la consiliere independentă privind investițiile pentru investitorii de retail și asigurarea a ceea ce este îndeobște cunoscut prin conceptul „value for money”. Ca o promisiune care prinde contur zi de zi este crearea Uniunii de economii și investiții (Savings and Investment Union), astfel încât consumatorii să-și poată alege produsele financiare dintr-o gamă extinsă și diversificată la nivel european, beneficiind de o protecție sporită a drepturilor lor, de comisioane mult mai mici și de acces simplificat la oportunități de plasament productiv, precum acțiuni, obligațiuni sau fonduri indexate (ETF-uri), direct dintr-un cont unic de economii transfrontalier.
Ați evidențiat că există o serie de riscuri și vulnerabilități ale consumatorilor care fac plăți online, în special către entități care nu au sediul în spațiul Uniunii Europene. Care sunt aceste riscuri?
Expansiunea platformelor de e-commerce din afara spațiului comunitar (cum sunt marile platforme asiatice) a adus riscuri majore de securitate și conformitate. Cel mai mare risc este cel al fraudelor financiare și al furtului de date bancare (phishing). În plus, consumatorii se confruntă adesea cu produse neconforme, contrafăcute sau chiar periculoase pentru sănătate, care nu respectă standardele stricte de siguranță ale UE. Din punct de vedere juridic, recuperarea banilor în cazul unui retur sau al unui produs defect achiziționat din afara UE este aproape imposibilă, deoarece legislația europeană de protecție a consumatorilor și platformele de soluționare alternativă a litigiilor (SAL) nu se aplică acestor comercianți. Recomandăm prudență maximă, utilizarea de carduri virtuale cu sume limitate și verificarea recenziilor independente înainte de orice tranzacție.
Cum apreciați colaborarea dintre companii și ONG-uri? Cum credeți că se poate îmbunătăți sistemul prin care ONG-urile atrag donații și sponsorizări?
Relația dintre mediul de afaceri și sectorul neguvernamental este în plină transformare. Dincolo de acțiunile clasice de CSR (Responsabilitate Socială Corporativă), companiile încep să vadă în ONG-uri parteneri de expertiză care le pot ajuta să își îmbunătățească serviciile din perspectiva sustenabilității și a respectului față de client.
Pentru a îmbunătăți sistemul de finanțare, este nevoie de o debirocratizare a mecanismelor fiscale legate de sponsorizări. Facilitățile fiscale pentru companiile care redirecționează o parte din impozitul pe profit ar trebui să fie mai predictibile și mai simplu de aplicat. În mod special, este vital ca organizațiile neguvernamentale să beneficieze de surse de finanțare sigure și diversificate care să nu le afecteze integritatea, independența decizională sau libertatea de acțiune în apărarea intereselor publice. Protejarea autonomiei ONG-urilor în raport cu finanțatorii lor reprezintă singura cale prin care se poate clădi o cultură solidă și etică a donațiilor recurente, atât din partea marilor companii, cât și a persoanelor fizice.