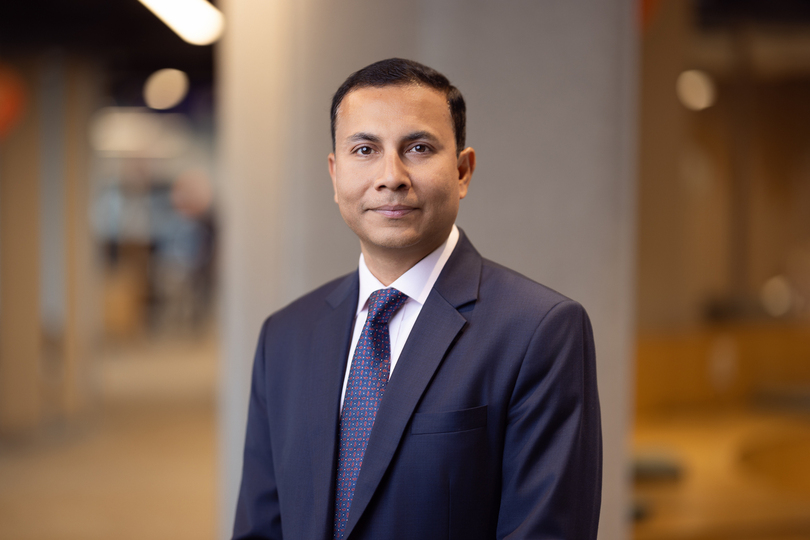
Interviu cu Kuldeep Kaushik, CEO NN Asigurări de Viață:
Tot mai mulți români aleg antreprenoriatul,
activitățile independente sau formele flexibile de muncă
În ultimii ani, tot mai mulți români s-au orientat către antreprenoriat, activități independente sau forme flexibile de muncă. Cum vede NN această evoluție și ce înseamnă ea pentru sectorul pensiilor private?
Această tendință reflectă o schimbare structurală a pieței muncii. Tot mai mulți români aleg antreprenoriatul, activitățile independente sau formele flexibile de muncă, iar datele recente confirmă dinamismul acestui segment: în 2025, numărul persoanelor fizice și juridice nou înregistrate a crescut cu aproape 23%, potrivit Oficiului Național al Registrului Comerțului (ONRC). România ocupă, de asemenea, locul al treilea în Uniunea Europeană în ceea ce privește ponderea tinerilor antreprenori în rândul persoanelor care desfășoară activități independente.
Sectorul SoHo (Small Office/Home Office) poate avea un rol esențial în economia României prin contribuția sa la inovare, flexibilitate și crearea de valoare la nivel local. Antreprenorii, freelancerii și proprietarii de afaceri mici identifică oportunități noi, se adaptează rapid schimbărilor din piață și pot contribui la creșterea economică. Pentru ca acest potențial să se transforme în prosperitate sustenabilă, este important ca dezvoltarea afacerilor să fie însoțită de consolidarea rezilienței financiare personale. Cu alte cuvinte, succesul afacerii și bunăstarea financiară personală pot evolua împreună și se pot susține reciproc.
Pentru sectorul pensiilor private, această evoluție înseamnă că un număr tot mai mare de persoane au oportunitatea de a-și consolida în mod activ stabilitatea financiară pe termen lung. În timp ce economisirea pentru pensie în cazul angajaților este susținută parțial prin mecanismele existente, antreprenorii și freelancerii pot beneficia de soluții flexibile care îi pot ajuta să economisească în mod constant și să își completeze veniturile viitoare la pensionare.
Evenimente 2026 - Club Antreprenor:
Antreprenorii investesc constant în dezvoltarea afacerilor lor. De ce credeți că investiția în propriul viitor financiar rămâne adesea pe plan secund și care sunt principalele vulnerabilități financiare ale antreprenorilor și profesioniștilor independenți?
Cred că acesta este un comportament firesc pentru mulți antreprenori. În primii ani, energia, timpul și capitalul sunt direcționate aproape exclusiv către dezvoltarea afacerii, deoarece aceasta este percepută drept principalul motor al veniturilor viitoare. În acest context, prioritățile imediate ale afacerii ocupă adesea un loc central în procesul decizional.
În același timp, este important să existe un echilibru între investiția în afacere și investiția în viitorul personal. O afacere poate genera oportunități și creștere, iar un plan financiar pe termen lung pentru perioada de după pensionare contribuie la consolidarea stabilității financiare viitoare.
O provocare frecvent întâlnită este faptul că antreprenorii și profesioniștii independenți au un parcurs diferit față de cel al angajaților în ceea ce privește economisirea pentru pensie. Pentru persoanele cu contribuții neregulate sau limitate la Pilonul II, planificarea financiară personală are un rol important în construirea unei surse suplimentare de venit la pensionare. În plus, acestea se confruntă mai des cu fluctuații ale veniturilor, perioade de incertitudine și cu o legătură strânsă între nivelul veniturilor, activitatea profesională și evoluția afacerii. Mulți antreprenori direcționează o parte semnificativă a resurselor financiare către propria afacere, investind în aceasta timp, energie și capital. Deși afacerea poate reprezenta un activ valoros, evoluția sa viitoare este influențată de numeroși factori, precum condițiile economice, schimbările din industrie, concurența sau contextul de piață.
Din acest motiv, considerăm că o abordare echilibrată include diversificarea. O pensie facultativă Pilon III poate completa investiția în propria afacere printr-un mecanism de economisire pe termen lung, distinct de rezultatele afacerii. În acest fel, antreprenorii își pot completa treptat o sursă suplimentară de venit pentru viitor și își pot extinde opțiunile financiare pe termen lung.
Pentru cineva care nu are contribuții regulate la Pilonul II, ce rol poate avea Pilonul III în planificarea financiară pe termen lung?
Pentru persoanele cu contribuții neregulate la Pilonul II, Pilonul III poate avea un rol important în construirea unui venit suplimentar pentru perioada pensionării. Acesta oferă o soluție de economisire voluntară și flexibilă, adaptabilă nivelului veniturilor și specificului activității antreprenorilor și profesioniștilor independenți.
Din perspectiva mea, Pilonul III este un instrument care îi ajută pe oameni să transforme intenția de a economisi pentru viitor într-un plan concret și disciplinat pe termen lung. Principalul său avantaj este că timpul devine un aliat: cu cât economisirea începe mai devreme, chiar și cu sume moderate, și continuă cu consecvență, cu atât poate crește potențialul de acumulare a unui capital care poate completa celelalte surse de venit la pensionare. Pentru antreprenori, un plan constant de economisire reprezintă o modalitate de a construi stabilitate financiară personală în paralel cu dezvoltarea afacerii și de a beneficia de surse complementare de venit în viitor. În primii ani ai unei afaceri, când resursele sunt direcționate cu prioritate către creștere, disciplina financiară poate avea un impact important pe termen lung.
În plus, începerea economisirii din timp oferă mai multă flexibilitate și poate contribui la o pregătire mai bună pentru schimbări economice, provocări ale pieței sau tranziția către o nouă etapă a vieții profesionale.
Ce mesaj le-ați transmite antreprenorilor care cred că este prea devreme să se gândească la pensionare?
Aș spune un singur cuvânt: capitalizare compusă. Când vine vorba despre pensionare, timpul este un avantaj valoros. Mulți oameni consideră că planificarea pensionării poate fi abordată într-o etapă ulterioară a vieții. În realitate, deciziile luate la începutul carierei sau în primii ani de antreprenoriat pot avea un impact semnificativ pe termen lung.
Chiar și contribuțiile mici, realizate constant, pot genera diferențe importante în timp. Cu cât începi mai devreme, cu atât beneficiezi de mai multă flexibilitate și de mai multe opțiuni financiare în viitor.
A observat NN un interes reînnoit pentru Pilonul III în rândul antreprenorilor și persoanelor care desfășoară activități independente? Cum s-a schimbat profilul participanților NN la Pilonul III?
Da, observăm un interes în creștere pentru soluțiile de economisire pe termen lung în rândul antreprenorilor și persoanelor care desfășoară activități independente. Deși Pilonul III a fost asociat în mod tradițional cu beneficiile oferite de angajatori, în prezent observăm o diversificare a profilului participanților, inclusiv prin interesul crescut manifestat de antreprenori, profesioniști independenți și persoane cu venituri flexibile. Pe măsură ce acest segment profesional continuă să se dezvolte și să acorde o atenție tot mai mare construirii siguranței financiare personale, participanții devin mai bine informați, mai interesați să învețe și mai orientați către strategii financiare pe termen lung. Observăm un interes mai mare pentru economisirea consecventă, diversificarea surselor de venit la pensionare și beneficiile planificării financiare timpurii.
În același timp, discuția despre pensie este integrată tot mai des într-o abordare mai amplă a planificării financiare. Antreprenorii, alături de generațiile mai tinere preocupate de viitorul lor, privesc dezvoltarea afacerii și planificarea financiară personală ca obiective complementare, care se susțin reciproc.
Care este cel mai mare mit despre Pilonul III pe care îl întâlniți în discuțiile cu antreprenorii?
Probabil cel mai frecvent mit este convingerea că planificarea pensionării poate începe după atingerea unei anumite dimensiuni a afacerii. În realitate, economisirea pe termen lung beneficiază de avantajul timpului, iar începerea din timp oferă o perioadă mai extinsă pentru acumularea treptată a capitalului în Pilonul III.
Un alt mit este percepția că afacerea reprezintă singura componentă a planului financiar pentru pensionare. Deși poate fi un activ valoros, evoluția unei afaceri este influențată de numeroși factori, iar o strategie financiară solidă include diversificarea surselor de venit și a soluțiilor de economisire.
De aceea, încurajăm antreprenorii să privească Pilonul III ca pe o componentă complementară importantă a planului lor financiar pe termen lung. Cele două obiective se pot susține reciproc și pot contribui la consolidarea siguranței financiare viitoare.
Dacă ar trebui să explicați în doar câteva cuvinte de ce un antreprenor cu vârsta între 30 (sau chiar 25) și 40 de ani ar trebui să înceapă să economisească prin Pilonul III chiar acum, care ar fi principalele argumente?
Aș rezuma răspunsul în trei cuvinte: timp, disciplină și reziliență financiară. Între 25 și 40 de ani, mulți antreprenori sunt concentrați pe dezvoltarea afacerii, iar aceasta este și perioada în care timpul poate lucra eficient în favoarea lor în ceea ce privește economisirea pe termen lung. Cu cât încep mai devreme, cu atât beneficiază de mai multă flexibilitate în construirea propriului viitor financiar.
În același timp, antreprenoriatul înseamnă asumarea controlului asupra propriului destin profesional. Credem că aceeași abordare se aplică și planificării financiare: succesul afacerii poate fi susținut în paralel cu o soluție dedicată de economisire pe termen lung, concepută pentru perioada pensionării.
Antreprenorii sunt obișnuiți să facă totul și să plătească aproape totul online. În ce măsură este digitalizat astăzi procesul de aderare la Pilonul III la NN?
Digitalizarea este extrem de importantă pentru acest segment de clienți, iar la NN ne-am concentrat constant pe simplificarea experienței de aderare. Am am fost deschiși spre digitalizarea acestor servicii si simplificarea proceselor pentru clienți. Astăzi, procesul poate fi inițiat și finalizat online, iar aderarea la pensia facultativă este disponibilă prin canale digitale, cu verificarea identității și sprijinul unui consultant NN ori de câte ori este necesar. Obiectivul nostru este să oferim o experiență simplă și accesibilă, care permite antreprenorilor și profesioniștilor independenți să înceapă procesul rapid, și într-un mod cât mai eficient.
După aderarea la Pilonul III, participanții pot utiliza aplicația NN Direct pentru a avea acces permanent la informațiile despre contul de pensie. Aceștia pot verifica valoarea acumulată în cont, istoricul contribuțiilor și documentele aferente pensiei, pot efectua contribuții individuale online, își pot actualiza datele personale și pot accesa notificări sau informații relevante despre produsele NN.
Digitalizarea a simplificat semnificativ experiența clienților NN, transformând multe procese care anterior necesitau timp și documente fizice în interacțiuni rapide, disponibile de oriunde. Pentru antreprenori și profesioniști independenți, obișnuiți să își gestioneze activitățile în format digital, acest lucru face ca economisirea pe termen lung să fie mai accesibilă, mai transparentă și mai ușor de integrat în rutina financiară de zi cu zi.